¿Es posible que el gestor de cobros más brillante del mundo tenga éxito si se le entregan datos incompletos, desactualizados o dispersos en diez sistemas diferentes? La respuesta es un rotundo no. Lo mismo sucede con la IA Agéntica. A menudo, las organizaciones se deslumbran con la capacidad de acción autónoma de los agentes de IA, pero pasan por alto una realidad incómoda: la inteligencia de un agente es directamente proporcional a la calidad y estructura de los datos que consume. Según Gartner, el 80% de los proyectos de IA que fracasan lo hacen por deficiencias en la arquitectura de datos. En la gestión de cobranza B2B, donde la precisión es quirúrgica, ¿cómo podemos asegurar que nuestra IA no esté operando a ciegas?
El Dato: El eje central de la autonomía
La cobranza automatizada, cuando se implementa con un enfoque centrado en el cliente, se convierte en una herramienta poderosa para mejorar la eficiencia operativa y, al mismo tiempo, fortalecer la relación con el deudor. Empresas líderes en el sector, a través de soluciones innovadoras, están demostrando que es posible optimizar los procesos de recuperación de la cartera sin sacrificar la calidad de la interacción.
La implementación de tecnologías como la inteligencia artificial y el machine learning permite no solo automatizar tareas repetitivas, sino también analizar grandes volúmenes de datos para predecir el comportamiento de pago, identificar el mejor canal y el momento oportuno para contactar a cada cliente. Esto se traduce en una gestión de cobranza más proactiva, menos intrusiva y, en última instancia, más efectiva.
Para que un agente de IA pase de “responder preguntas” a “ejecutar acciones complejas”, necesita un ecosistema de datos robusto. La arquitectura de datos no es solo un repositorio; es el mapa que permite a la IA navegar la incertidumbre financiera. Aquí te explicamos por qué la arquitectura es el eje central de tu estrategia:
- De la información estática a la inteligencia accionable
Un agente de IA agéntica no solo lee datos; los interpreta para tomar decisiones. Para ello, la arquitectura debe garantizar:
- Interoperabilidad total: Los datos de facturación (ERP), el historial de relaciones (CRM) y los registros de pagos deben hablar el mismo idioma en tiempo real.
- Contexto multidimensional: No basta con saber “cuánto” se debe. La IA necesita saber el “por qué”: ¿Hay un proceso de cobros abierto? ¿Es un cliente con comportamiento estacional? ¿Ha cambiado su directiva financiera? Una arquitectura bien definida expone estas variables para que el agente actúe con criterio.
2. Calidad del dato como garantía de ejecución
La autonomía requiere confianza. Si un agente de IA decide autónomamente ofrecer una oferta o un plan de pago basado en datos erróneos, el riesgo reputacional y financiero es alto.
- Integridad y limpieza: Los procesos de ETL (Extracción, Transformación y Carga) deben estar optimizados para eliminar duplicidades y errores de origen, asegurando que la IA siempre trabaje sobre la “versión única de la verdad”.
- Trazabilidad y auditoría: Una arquitectura sólida permite rastrear exactamente qué dato activó qué acción del agente, garantizando el cumplimiento normativo (compliance) y la transparencia en cada negociación.
3. Disponibilidad en tiempo real: El pulso de la cobranza
En el mundo B2B, la oportunidad lo es todo. Un pago realizado hace 5 minutos debe reflejarse instantáneamente en la arquitectura de datos para que el agente de IA cese las acciones de cobro o envíe un agradecimiento.
- Flujos de datos continuos: La arquitectura debe pasar del procesamiento por lotes (batch) a arquitecturas de eventos que permitan a la IA reaccionar al segundo, evitando fricciones innecesarias con clientes que ya han regularizado su situación.
4. La medición y monitoreo: La IA también debe ser calificada
Si bien la IA proviene de modelos fundacionales que se encuentran disponibles en el mercado, ellos deben tener unos proceso de medición enfocados en dos aspectos:
- Capacidad técnica y cognitiva: Este debe responder a preguntas cómo: ¿es lógica la respuesta?, ¿entendió correctamente la pregunta que se le realizó?, ¿es eficiente operativamente?, ¿cuáles son los costos asociados a este modelo?. Pero no hay de qué preocuparse, existen muchas pruebas y métodos matemáticos sencillos para obtener las pruebas de bondad de cada uno de estos modelos y poder hacer un benchmark correcto que se adapte no sólo a los datos, también a la lógica del negocio que a la final se verá reflejado en la calidad del agente.
- Evaluación humana y comparativa: Las pruebas automáticas a veces fallan, es por ello que una evaluación humana es importante en la cual se garantice la calidad en cuánto a la lógica de la respuesta y la semántica de la misma.
Estos aspectos no sólo hacen parte de garantizar la data, hacen parte de garantizar una IA eficiente, lógica y que responda a las necesidades del negocio, permitiendo el diseño de estrategias y automatizar operaciones generando así todo un ecosistema de optimización del proceso de la cobranza.
De la IA de ML y DL a la Hiper Personalización con IA Agéntica
Claramente nuestras segmentaciones a partir de Machine Learning y Deep Learning aún siguen siendo vigentes como soporte matemático y científico de generación de segmentos, pero estos algoritmos generan grandes segmentos de población por sus comportamientos homogéneos. Entre tanto, la hiper personalización ve a cada deudor como un sólo segmento lo cual podemos lograr a través de la IA Agéntica. En el contexto actual de 2026, esta estrategia ha pasado de ser un lujo a una herramienta pilar de la eficiencia operativa, llegando a la persona directamente en aspectos como:
- El canal preferido: No se trata sólo de omnicanalidad, se trata de conocer con exactitud el canal de respuesta del deudor e inclusive detectar patrones de horarios óptimos para lanzar una campaña por dicho canal.
- El tono y mensaje: Este debe ser óptimo y adaptado al perfil psicográfico: ¿cómo me dirijo a una persona mayor?, ¿qué mensaje es óptimo para una persona joven?.
- Ofertas de pago adaptadas: La hiper personalización debe adaptar las ofertas de pago a cada perfil entendiendo inclusive hasta el flujo o situación financiera del deudor.
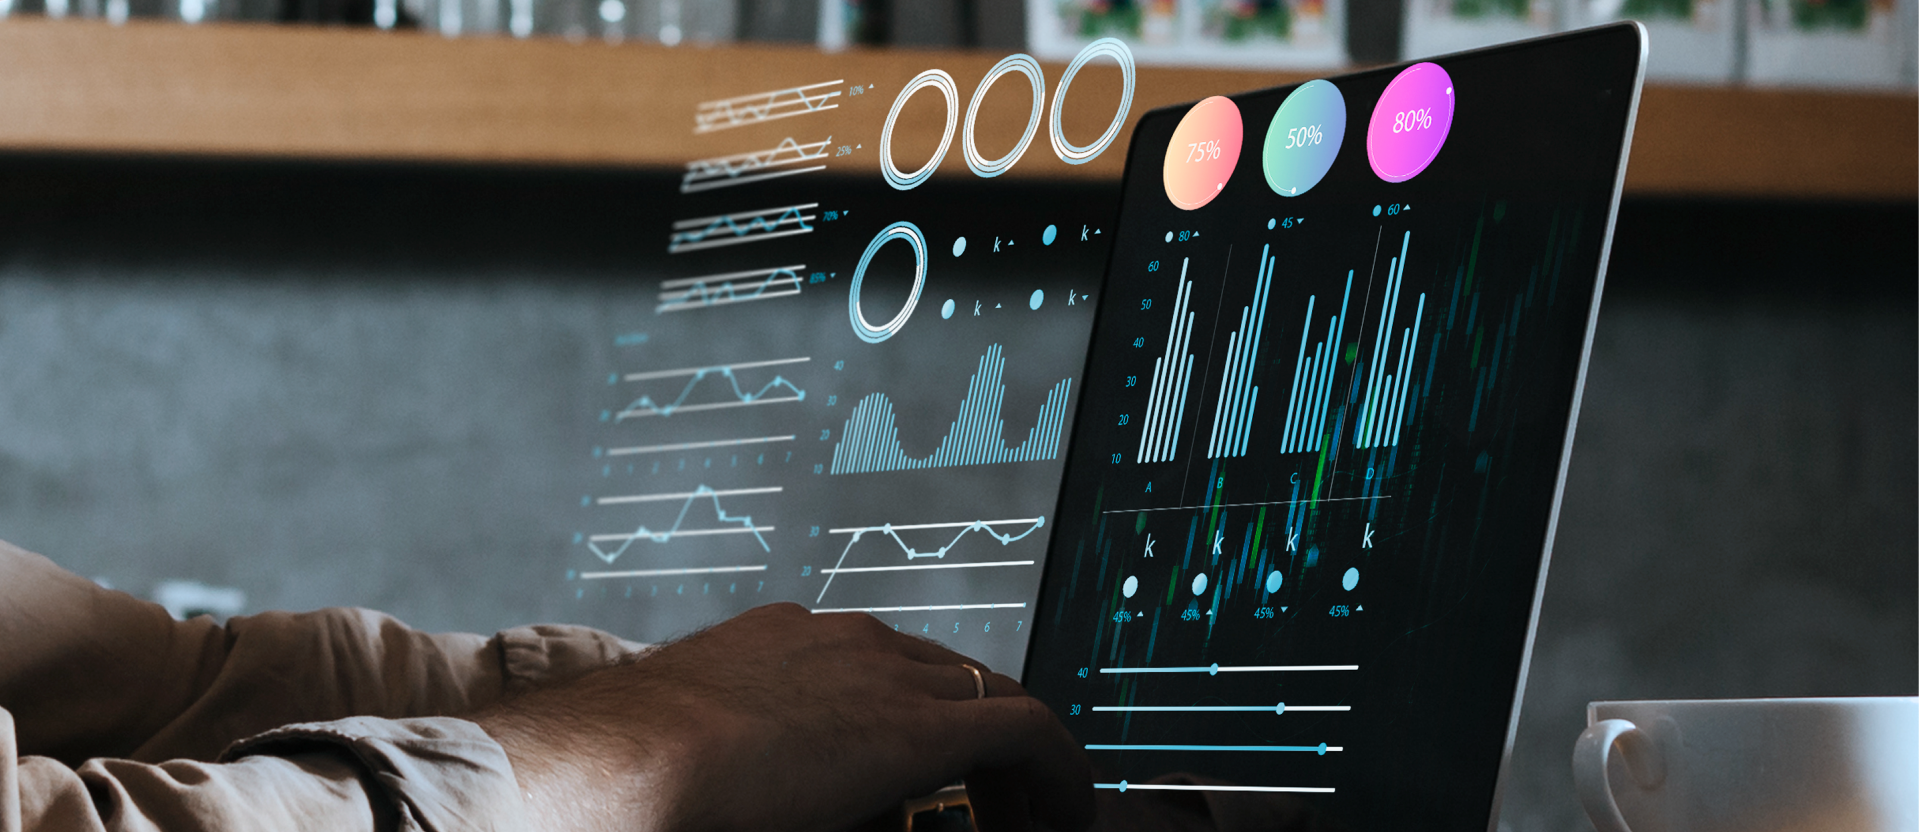
Algunos estudios han demostrado que con la implementación de hiper personalización de IA Agéntica en algunos tipos de cartera, según McKinsey (Digital Collections) / Colektia Case Studies se ha incrementado la tasa de recuperación en un 50%, reduciendo los costos de cobranza en un 40% (Gartner / PwC AI Survey 2025) y aumentando en un 25% (Rezo.ai / Atento Generative AI in Collections) el cumplimiento de las promesas de pago, ello sin nombrar los niveles de satisfacción del cliente.
La implementación exitosa de IA Agéntica en la cobranza no empieza con la selección del modelo de lenguaje más avanzado, sino con la consolidación de una arquitectura de datos que sirva como su sistema nervioso. Sin este cimiento, la IA es solo una promesa vacía; con él, se convierte en un motor de ejecución autónoma imparable.
En Solati, entendemos que la magia de la IA ocurre cuando encuentra datos estructurados y confiables. Por eso, nuestra solución Adminfo ha sido diseñada para actuar como ese núcleo central, organizando la información financiera de forma que los agentes de IA puedan ejecutar acciones de alto impacto con total seguridad. Si quieres que tu estrategia de cobranza sea verdaderamente inteligente, primero debemos asegurar que tus datos sean potentes. El futuro de la gestión de cartera se construye sobre datos, y en Solati, sabemos cómo estructurarlos para tu éxito.